Immobilier et devenir propriétaire de sa résidence principale : voici les 7 bonnes raisons d’acheter son premier appartement.
1) Vos finances personnelles
Le fait d’acheter son premier appartement dès que cela est possible est un facteur décisif dans la constitution de votre patrimoine, de votre richesse.
Les études montrent même que la différence est spectaculaire entre celui qui devient propriétaire de sa résidence principale, et la personne qui reste locataire toute sa vie.
Même si l’on peut noter qu’il y a d’autres facteurs qui soient en cause dans cette différence.
Si l’on regarde le patrimoine brut médian pour les ménages, voici des données :
Le chiffre français le plus frappant : 383 300 € contre 20 800 €.
Soit 18,4 fois plus.
Source : enquête Histoire de vie et Patrimoine 2023-2024 de l’Insee, publiée fin 2025.
https://www.insee.fr/fr/statistiques/8672665
Autrement dit, une personne qui devient propriétaire de sa résidence principale se retrouve avec un patrimoine brut de plus de 18 fois supérieur à celle qui reste locataire.
Et ce phénomène n’est pas nouveau, et quel que soit le moment où vous lisez cette étude, il est possible que l’écart se creuse.
Pourquoi l’achat de la résidence principale produit il un tel écart ?
On touche ici aux finances personnelles.
Le crédit immobilier fait que vous payez des mensualités comme vous l’auriez fait pour payer un loyer…
Sauf que dans un remboursement de crédit à la banque, vous accumulez du capital, chaque mois, de façon régulière, donc indolore.
Exemple :
Un couple de locataires paye 900 € par mois pour un loyer.
Cette somme va dans la poche du propriétaire, et en contrepartie le couple profite du logement.
Par contre, si un couple achète sa résidence principale, et paye 900 € par mois pour ce logement, cette somme va chez le banquier.
Dans cette somme mensuelle, la majeure partie est constituée d’intérêt d’emprunt, en début de crédit.
C’est la rémunération à la banque pour vous avoir accordé un prêt immobilier.
Une autre partie de la mensualité est constituée de capital, donc de pierre, ou d’immobilier remboursé.
Vous vous enrichissez donc un peu chaque mois, c’est le principe du crédit amortissable.
Votre capital net augmente chaque mois, au fil des années.
C’est une forme d’épargne forcée.
Enfin, une petite partie de la mensualité est constituée d’assurance emprunteur.
Plus vous êtes jeune et en bonne santé, moins vous payez d’assurance emprunteur.
À noter qu’en plus de ces 900 € par mois, il faudra ajouter par d’autre paiements mensuels ou annuels.
Comme l’assurance de l’appartement, la taxe foncière, et les charges trimestrielles si vous achetez un appartement dans une copropriété.
Dans cet exemple de l’achat de son premier appartement, le couple a utilisé l’arme absolue pour s’enrichir :
Il s’agit de l’effet de levier.
2) Effet de levier
Ce qui veut dire que, parfois sans même constituer d’apport, vous êtes en capacité d’emprunter la totalité du montant du prix d’un appartement, et de l’acheter.
Dans la réalité des faits, la plupart du temps, le banquier va vous demander de participer financièrement, de faire un effort.
Et donc de payer un apport, par exemple du montant des frais de notaire, ou ‘droits de mutation’.
Comptez environ 7% du prix du bien immobilier.
Voire de payer les frais de notaire plus une partie du bien immobilier, ce qui en moyenne peut représenter 20 à 30% du bien immobilier.
Par exemple, avec un apport de 30 000 €, un couple peut prétendre acquérir un bien immobilier de 250 000 à 300 000 €.
Cela dépend de vous revenus, de vos économies, de votre potentiel, ou encore si vous avez touché une donation ou un héritage.
Cet effet de levier est propre à l’achat immobilier.
Donc sur une vie entière, l’immobilier devient central.
C’est un élément fondateur de votre sécurité financière.
C’est pour cela que j’aime répéter que l’achat de votre premier appartement (ou votre première maison) peut avoir un impact décisif sur toute la trajectoire de votre vie.
Vous faites coup-double :
- Vous obtenez un logement, un refuge, un toit sur la tête qui vous sécurise et qui est à votre goût
- Vous accumulez de façon indolore de la richesse, du patrimoine, en ayant utilisé l’effet de levier du crédit bancaire
Il existe enfin sur ce point un livre de l’économiste Marc Fiorentino, ‘Immobiliez-vous !’.
Sous-titre : Face à la crise, tout sur l’immobilier.
L’acquisition de votre premier appartement vous impose une discipline d’accumulation de patrimoine sur plusieurs années.
Cela vous pousse à éviter des dépenses superflues.
Par conséquent, acheter sa résidence principale est un bon motif pour emprunter
Acheter son premier appartement vous offre une opportunité de créer ce que l’on appelle de la bonne dette.
Car vous pourriez vous sentir mal à l’aise à l’idée d’emprunter un gros montant à la banque.
Le fait de devoir de l’argent à quelqu’un, en l’occurrence à un établissement bancaire, peut être stressant.
Vous n’êtes pas certain de ce qui vous arriver dans les années qui viennent.
Et par conséquent de votre capacité à pouvoir rembourser sur le long terme.
Notons déjà 2 catégories d’emprunt :
La personne qui emprunte 20 000 € pour acheter une voiture neuve, dont elle a besoin pour aller travailler, achète ce que l’on appelle un passif.
Car le bien va coûter de l’argent chaque mois, que ce soit en assurance, frais d’entretien, carburant…
De plus, ce bien va se déprécier au fil du temps, pour finir par valoir zéro, lorsque le véhicule ne sera plus en état de rouler, et ne sera même plus réparable.
Or, quand vous empruntez de l’argent pour acquérir un bien immobilier, c’est totalement différent.
Votre résidence immobilière possède une valeur économique.
Celle-ci va perdurer dans le temps, voire augmenter selon l’emplacement, le contexte, les améliorations que vous apportez au bien.
Au sens comptable, cela s’appelle un actif, qui vous appartient.
Cela rassure beaucoup le banquier, qui va d’ailleurs vous accorder un prêt à un taux inférieur lorsque vous achetez votre résidence principale.
Versus le fait d’acheter un bien immobilier locatif.
Car votre résidence principale est considérée comme moins risquée, et la banque aime ce principe.
De plus, devenir propriétaire vous protège contre la hausse des loyers.
Elle peut un jour être revendue ou louée plus tard, comme nous l’aborderons dans les points suivants.
En cela, vous vous créez de la bonne dette, et vous pouvez décrocher un taux dans de bonnes conditions.
3) Facteurs psychologiques : sécurité, contrôle, confiance et relations
Bonne nouvelles pour les primo-accédants :
Les bénéfices de devenir propriétaire de sa résidence principale vont bien au-delà de la seule dimension financière.
La dimension psychologique est aussi très forte, notamment en ce qui concerne le sentiment de sécurité.
On peut également parler d’un sentiment de contrôle sur son propre environnement.
Principalement, sachez que quand vous êtes locataire, un propriétaire peut résilier le bail de location, en respectant bien sûr certaines règles légales.
En effet, à l’échéance du bail, un propriétaire peut vous donner un préavis de 6 mois, pour vous indiquer qu’il souhaite récupérer son logement.
Notamment s’il souhaite l’occuper lui-même, ou pour y héberger un descendant, ou encore pour vendre son bien.
Même si vous êtes à jour du paiement de vos loyers, vous avez donc toujours cette épée de Damoclès qui fait que vous pourriez avoir à quitter votre logement.
Et si vous habitez dans une zone tendue, par exemple dans une grande ville, il n’est pas toujours aisé de trouver un autre logement, en quelques mois seulement, avec tous les critères que vous souhaitez réunir.
Sans parler de l’impact émotionnel du fait à devoir quitter un logement que vous appréciez, dans lequel vous vous sentez bien.
Plusieurs études montrent en effet que le logement est l’une des premières sources de stress financier.
Le fait d’acheter son premier appartement (ou sa première maison) vous évite donc ce risque.
Être propriétaire vous évite aussi les hausses de loyer, les remboursements à la banques restant d’un montant fixe sur toute la durée du crédit.
Ce qui vous offre plus de visibilité, plus de clarté sur le long terme.
Des études réalisées par l’OCDE appelle cela la stabilité résidentielle.
Il s’avère que cela constitue un facteur important de bien-être et de santé mentale.
A l’inverse, les situations de logement instables ou financièrement précaires augmentent le stress psychologique.
Extrait de l’article :
Le logement offre aux résidents un abri, la sécurité et la vie privée. Le logement est la base d’une vie stable et sécurisée, mais il implique bien plus qu’une simple structure physique : le logement inclut les quartiers et communautés où vivent les gens ainsi que les commodités auxquelles ils ont accès. Un logement adéquat et abordable est reconnu comme un droit humain depuis 1948, et il est important pour que les gens vivent bien et se sentent bien – tant physiquement que mentalement. Les résultats en santé mentale sont profondément liés à la capacité des deux personnes à se procurer un logement, ainsi qu’à la qualité du logement et du quartier dans lequel elles vivent.
De nombreuses études montrent que ceux qui sont devenus les propriétaires de leur logement déclarent avoir un meilleur sentiment de bien-être.
Ils disent aussi avoir une plus grande satisfaction de leur logement quand il leur appartient.
Et une plus grande satisfaction de vie de manière plus générale.
Source :
Même si ce sentiment vient également du fait d’autres paramètres, comme des revenus d’activité plus élevés.
D’ailleurs, d’autres travaux mettent en avant le fait que les femmes semblent tirer un bénéfice psychologique particulier.
En effet, elles accordent généralement davantage d’importance au sentiment de sécurité du foyer.
Idem pour ce qui est de l’ancrage territorial.
De plus, chez les familles monoparentales, une majorité est composée de femmes.
Par conséquent, devenir propriétaire de sa résidence principale est souvent associé à une diminution du sentiment de vulnérabilité.
Et à une meilleure protection des enfants, avec un sentiment accru de confiance dans l’avenir.
Citons également un meilleur ancrage social, car les propriétaires déménagent moins souvent.
Ainsi, ils connaissent davantage leurs voisins, et participent plus fréquemment à la vie locale.
Ils restent en général plus longtemps dans leur quartier, ce qui favorise les relations sociales, le sentiment d’appartenance, et la confiance envers le voisinage.
Les bénéfices d’acheter son premier appartement vont donc bien au-delà des finances personnelles.
Enfin, beaucoup de ménages décrivent un changement de posture après l’achat :
Ils planifient davantage, investissent dans leur logement pour l’améliorer, et ils développent une vision patrimoniale.
Autrement dit, devenir propriétaire favorise souvent une logique de long terme.
On réduit ainsi plusieurs incertitudes fondamentales, sur sa stabilité, sa retraite, comme nous l’abordons dans le point 6.
Cette réduction de l’incertitude est un puissant facteur de sérénité.
Elle peut expliquer une partie des écarts observés de bien-être entre propriétaires et locataires, indépendamment de la valeur financière du bien.
Acheter sa résidence principale, ce n’est pas seulement acquérir un bien immobilier.
C’est souvent acheter davantage de stabilité, de contrôle sur son avenir et de tranquillité d’esprit.
4) Profitez d’une niche fiscale
On parle beaucoup de la France comme un champion mondial en matière de taxation, de fiscalité très lourde.
Et cela ne va pas en s’arrangeant, en raison d’une dette publique grandissante.
Sauf que…
Pour les plus informés parmi vous, les primo-accédants, il existe une exception qui ne concerne que la résidence principale.
Il s’agit de l’exonération d’impôt sur la plus-value lors de la revente.
C’est toute la puissance du fait de dénicher un appartement en-deçà du prix du marché.
Donc souvent dans l’ancien, donc dans un état qui mérite une rénovation.
Vous y réalisez des travaux d’amélioration, dont vous serez les premier à bénéficier, car cela vous apporte du confort, au quotidien.
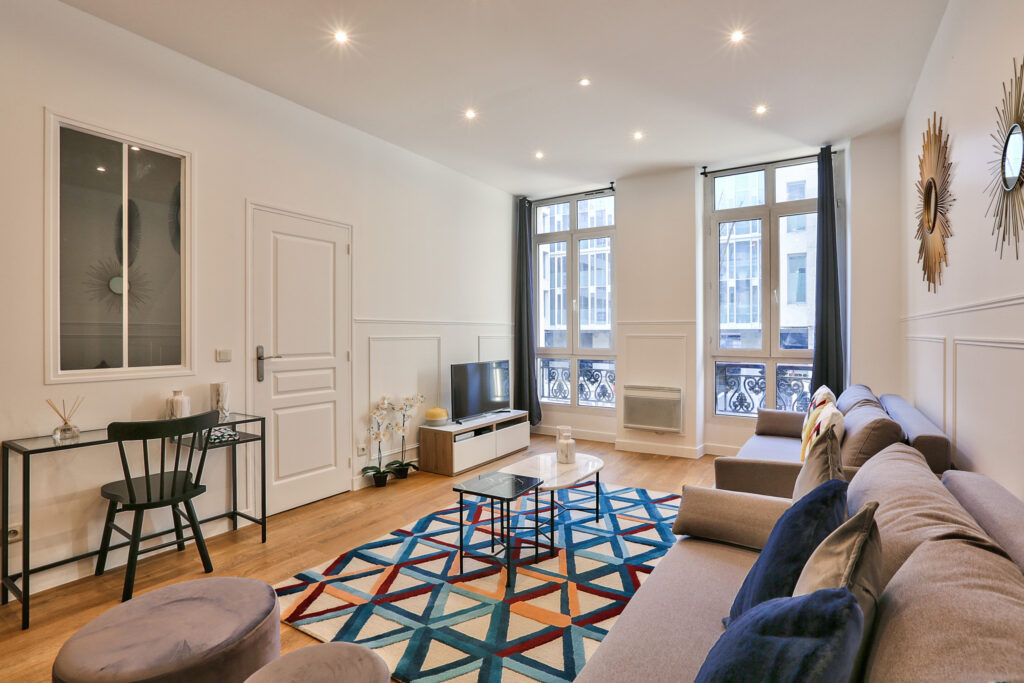
Ces travaux peuvent consister en des travaux légers : peintures, réfection du sol, mise aux normes de l’isolation.
Voire des travaux plus conséquents : vous abattez une cloison afin entre la cuisine et la pièce à vivre, afin de créer un grand volume plus fonctionnel.
Ou à l’inverse, vous érigez une nouvelle cloison dans un grand volume afin de créer une nouvelle pièce, comme par exemple une chambre, ou un bureau pour travailler en home office.
Vous êtes libre de faire vous-même les travaux, ou de les faire réaliser par un artisan si vous n’êtes pas bricoleur.
Ainsi, ces travaux d’amélioration vont apporter de la valeur à votre bien.
Et il est fort probable, en cas de travaux, que la valeur de revente soit supérieure au prix d’achat, frais d’achat inclus, et y compris le montant des travaux.
Un exemple :
Achat d’un appartement à rénover 186 000 €
Frais de notaire 14 000 €
Travaux de rénovation 20 000 €
Total 220 000 €
Prix de revente sur le marché entre 240 000 et 250 000 €
Une erreur classique quand on projette d’acheter son premier appartement est de penser que vous êtes forcé de rester dans les lieux sur une longue durée.
Notamment en raison des frais fixes comme les frais de notaire (ou droits de mutation) qui prennent du temps à s’amortir.
En vérité, vous êtes libre de quitter les lieux quand vous le voulez, pour mettre en location, simplement aller vivre ailleurs, revendre (avec des délais incompressibles liées aux formalités).
Et dans le cas cité ci-dessus, si vous achetez, faites les travaux vous-même, ou les faites réaliser, vous pouvez revendre seulement quelques mois après l’achat, la même année, tout en ayant réalisé une plus-value qui peut représenter plusieurs mois de salaire.
C’est un des bénéfices que l’on peut obtenir en devenant propriétaire d’un bien immobilier avec travaux.
Vous avez créé de la valeur, et vous en tirez profit, de façon légale et en faisant des heureux.
En effet, ceux à qui vous revendez achètent grâce à vous un bien prêt à vivre, ce qui est très recherché par les personnes n’ayant pas l’envie ou la possibilité de faire des travaux.
5) Prêt immobilier et exception française
Les 7 bonnes raisons d’acheter son premier appartement : celle-ci pourra vous étonner.
Car beaucoup de primo-accédants l’ignorent, mais…
Le modèle français est probablement l’un des meilleurs au monde pour financer une résidence principale.
En effet, quand on veut emprunter son premier appartement, on pense d’abord aux inconvénients.
Comment obtenir son prêt immobilier ?
Et notamment comment respecter les 35 % d’endettement ?
Comment faire pour dépasser la durée maximale de 25 années pour emprunter ?
En effet, il existe des possibilités.
Comment être certain de respecter ses engagements sur une durée de vie aussi longue ?
Toutes ces questions existentielles sont légitimes.
Mais elles peuvent vous faire manquer les arguments suivants :
La durée maximum pour emprunter est de 25 années. C’est défini par le Haut Conseil de stabilité financière (HCSF).
Source :
Sauf qu’il existe une exception :
Si vous souhaitez acheter votre premier appartement (ou première maison) dans le neuf, alors la durée s’allonge à 27 ans maximum.
Idem lorsque votre projet concerne un achat dans l’ancien avec travaux importants.
Auquel cas une période de différé de remboursement est prévue.
Par ailleurs, une durée de 25 ans est la durée initiale du contrat : quand vous empruntez pour 25 ans, il s’agit en réalité d’une option.
Car rien ne vous interdit de solder ce prêt avant l’échéance.
On appelle cela un remboursement par anticipation.
Cela arrive très fréquemment, notamment car on revend sa première résidence pour en acheter une autre plus grande.
Par exemple parce que l’on se met en couple et que l’on a un projet d’enfant.
Ou pour un changement de région, ou tout autre projet personnel.
Donc quand vous optez pour 25 ans, vous achetez en fait de la souplesse.
Vous payez des mensualités les plus basses possibles, et vous pouvez abréger le prêt quand vous le voulez, si vous avez une rentrée d’argent : augmentation, donation, héritage, etc.
En revanche, vous ne pouvez pas allonger un prêt.
Si vous vous êtes engagé pour une durée de 20 ans, vous ne pouvez plus changer d’avis pour passer à 25 ans.
Moralité : vous avez tout intérêt à vous engager sur une durée longue, de manière à pouvoir rembourser chaque mois avec le moins de difficultés possible.
Et il y a fort à parier que dans votre vie, vous aurez l’opportunité de changer de résidence principale.
Alors, sachez profiter de cette exception française en achetant votre premier appartement.
6) Vous préparez votre retraite
Quand vous avez le projet d’acheter votre premier appartement, vous n’y songez pas forcément mais…
Vous préparez aussi, presque sans le savoir ou sans l’avoir anticipé, votre retraite.
En effet, quand on est jeune, on est focalisé sur ses centres d’intérêt.
Travail, relations sociales, famille, loisirs, voyages…
Mais le fait de devenir propriétaire d’un bien immobilier, à crédit, a un avantage indéniable.
Le prêt s’arrête un jour, car il est remboursé à 100%.
Alors que si vous restez locataire, alors les loyers, eux, resteront à payer jusqu’à vos derniers jours.
Et la plupart du temps, le budget alloué au logement est le plus important.
Ce qui fait une véritable différence dans le fait d’avoir acheté le plus jeune possible.
En vieillissant, il arrive que l’on souhaite, ou que l’on doive opter pour un logement en résidence sénior.
Ou si l’on perd son autonomie, alors un établissement comme un EHPAD devient parfois indispensable.
Ce qui peut coûter plusieurs centaines, voire milliers d’euros chaque mois, en raison du personnel nécessaire aux soins et à la prise en charge.
Pensez-y le plus tôt possible, en achetant dès que vous le pouvez.
7) Ce que vous transmettez à vos enfants
La démarche qui consiste à acheter son premier appartement est souvent égoïste.
Et c’est très bien ainsi.
On cherche un logement de qualité, sécure, au calme, bien placé, lumineux, et à un emplacement que l’on apprécie.
Puis les années passent vite.
Et comme j’aime le répéter : le temps joue en votre faveur dès lors que vous achetez un bien immobilier.
Et il joue en votre défaveur tant que vous n’avez pas acheté.
C’est d’autant plus vrai sur le très long terme.
Et le fait de pouvoir léguer un patrimoine à votre progéniture, que ce soit de votre vivant, ou lors du trépas, peut changer la vie de vos enfants.
Vous transmettez.
Au passage, un fait que beaucoup de gens négligent :
Quand vous passez à l’action pour acheter un bien immobilier, vous inculquez en même temps à vos enfants le fait de devenir propriétaire est tout à fait possible.
Vous pourrez leur montrer le chemin, et leur enseigner les démarches.
Comment trouver une bonne affaire ?
C’est souvent LA grande difficulté du projet.
Comment s’appuyer sur les agents immobilier ?
Vous pouvez en faire vos alliés si vous savez comment procéder.
Comment faire les démarches et obtenir son prêt immobilier ?
Le banquier a son propre langage, et ses propres critères.
Comment signer un compromis chez le notaire ?
Démarches souvent impressionnantes.
Comment réaliser des travaux de rénovation, et trouver un artisan ?
C’est un point clé comme on l’a vu ci-dessus pour la création de valeur.
Comment gérer les assemblées générales lorsque vous achetez un appartement dans une copropriété ?
Un autre point souvent négligé.
Vous serez en mesure d’aider vos enfants sur ces points aussi,
Tout cela aussi, c’est de la transmission.
Cela fait partie, avec l’aspect pécunier, de l’héritage dont vous ferez profiter votre descendance.
Pour vous remercier d’avoir lu jusqu’ici les 7 bonnes raisons d’acheter son premier appartement, voici en bonus une 8ème raison, très sous-cotée et pourtant redoutable d’efficacité.
Elle peut vous permettre de décrocher un prêt immobilier :
8) Raison bonus : vous pouvez créez une source de revenus
Lorsque vous achetez votre premier appartement, vous pourriez être tenté par un studio, ou un T2 avec une chambre, car cela vous est suffisant.
Avez-vous pensé à la possibilité de vous excentrer légèrement, afin d’acheter un peu plus grand, par exemple un T3 avec 2 chambres…
Le but étant d’habiter une des chambres, et de proposer la 2ème à la location ?
Vous pouvez ainsi générer une source de revenus, un loyer.
Ce qui suppose de vivre en colocation.
Comment obtenir son prêt immobilier ?
Notamment en démontrant au banquier qu’il peut compter sur votre effort financier chaque mois, lié à votre salaire.
Plus un loyer qui va entrer chaque mois également, de la part de la personne qui louera votre 2ème chambre.
Cela peut avoir beaucoup de succès, notamment si vous achetez dans une ville étudiante, ou une ville moyenne avec de l’activité.
Ou si vous achetez proche d’un campus universitaire, d’un siège d’une grande entreprise, ou d’un hôpital.
En effet, beaucoup de personnel cherche à se loger à l’année, et c’est très difficile de trouver un bien de qualité.
Dans cet article, je vous montrerai un exemple d’appartement qui se prête parfaitement à ce projet de colocation… Même si vous n’êtes pas bricoleur.
Conclusion : Les 7 bonnes raisons d’acheter son premier appartement
N’oubliez pas : l’achat de votre 1er appart a un impact décisif sur toute votre trajectoire de vie.
Alors sachez faire vôtres les 7 bonnes raisons d’acheter son premier appartement… Ainsi que la 8ème d’ailleurs.
Et vous ?
Pensez-vous passer à l’action prochainement ?
Quelle est votre principale difficulté ?
Partagez dans les commentaires ci-dessous.